재테크를 시작할 때 가장 먼저 접하게 되는 금융 상품은 단연 '예금'과 '적금'입니다.
하지만 고물가·고금리 및 저금리 시대를 거치며 "과연 지금도 예·적금만으로 자산을 지킬 수 있을까?" 고민하는 분들이 많습니다. 오늘 포스팅에서는 예·적금의 장단점부터 1금융권 금리 비교, 그리고 미래 투자 가치까지 객관적으로 정리해 드립니다!
예금과 적금의 기본 차이점
예금 (정기예금)
목돈을 한 번에 은행에 맡기고 약정한 기간(6개월~3년 등) 동안 유지하여 만기에 이자를 받는 상품 (목돈 굴리기용)
적금 (정기적금)
일정 기간 동안 매월 정해진 금액을 꾸준히 납입하여 목돈을 만드는 상품 (목돈 모으기용)
은행 예·적금의 장점 & 단점
⭕ 장점
뛰어난 원금 보장성 및 예금자보호
주식이나 코인과 달리 원금 손실 위험이 없습니다. 또한, 예금자보호법에 따라 1인당 금융회사별로 원금과 이자를 합쳐 최대 5,000만 원까지 보호받습니다.
확정 금리로 인한 예측 가능성
가입 시점에 약정된 이율이 만기 시까지 확정 적용되므로, 미래 자금 계획을 세우기 매우 유용합니다.
지출 통제 및 시드머니 형성
적금은 매달 강제적으로 저축하는 습관을 들여주어 초보 재테크족이 시드머니(종잣돈)를 모으는 가장 안전한 수단입니다.
❌ 단점
물가상승률을 밑도는 낮은 실질 수익률
인플레이션(물가상승)이 매년 2~3% 이상 발생할 경우, 예·적금 이자율에서 세금(15.4%)을 떼고 나면 실질 자산 가치는 오히려 하락할 수 있습니다.
낮은 자산 증식 속도
복리 효과나 자산 상승에 따른 시세 차익을 기대할 수 없기 때문에, 예·적금만으로는 큰 부를 형성하기 어렵습니다.
유동성 제한 (중도해지 불이익)
약정 기간 내 급전이 필요해 중도해지할 경우 약정 이자의 대부분을 잃게 되는 단점이 있습니다.
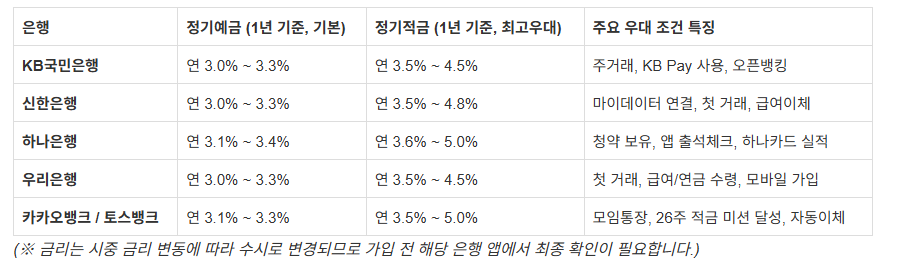
💡 Tip: 이자 소득세(15.4%) 차감 전 기본 금리 기준이며, 우대 금리(주거래, 신용카드 실적 등) 적용 시 추가 금리를 제공받을 수 있습니다.
예·적금의 미래 투자 가치 분석
예·적금은 '투자의 목적지'가 아닌 '투자 자금의 대기소'
과거 고성장·고금리 시대에는 예금만으로도 자산을 늘릴 수 있었지만, 현대 금융 시장에서 예·적금은 자산을 증식하는 수단이라기보다 자산을 지키는 안전판의 성격이 강합니다.
포트폴리오 관점에서의 필수 가치
그럼에도 불구하고 예·적금의 미래 가치는 결코 0이 아닙니다.
비상금 및 유동성 확보
갑작스러운 지출이나 하락장에 대비한 현금 비중 유지
시드머니 모으기 단계
자본금이 없는 상태에서 투자 리스크를 지지 않고 안전하게 1,000만 원~3,000만 원의 초기 자금을 모으는 최고의 수단
투자 대기 자금 (파킹통장/단기예금)
좋은 주식이나 부동산 매수 기회가 올 때까지 원금을 보존하는 용도
💡 요약 및 작성자 한마디
예·적금은 자산 형성의 '기초 공사'입니다.
사회초년생이거나 투자 성향이 매우 보수적이라면 우대 금리 혜택이 좋은 1금융권 적금으로 시드머니를 만든 뒤, 일정 금액 이상 모이면 주식·ETF·부동산 등으로 자산을 분산하는 전략을 추천합니다!
'성공기원 정보공유' 카테고리의 다른 글
| 우주 시대의 대장주 '스페이스X(SpaceX)' 투자 이유와 실전 매수 전략 & 마음가짐 총정리 (0) | 2026.08.18 |
|---|---|
| AI 대장주 '엔비디아(NVDA)' 장기 투자 이유와 실패 없는 적립식 투자 전략 4가지 (3) | 2026.08.17 |
| 코인 투자, 지금 들어가도 될까? 장단점과 수익률 낮추지 않는 투자 원칙 & 마음가짐 (0) | 2026.08.17 |
| 개미가 주식 시장에서 '현실적으로' 돈을 버는 5가지 승리 법칙 (0) | 2026.08.15 |
| 주식 레버리지 투자란? 장단점과 실패 없는 투자 방법 & 마음가짐 총정리 (0) | 2026.08.15 |